Giải đáp về cung cấp dịch vụ cho công ty chế xuất có phải mở tờ khai HQ không?
Câu hỏi của khách hàng: “Công ty chúng tôi là công ty (doanh nghiệp nội địa, vốn FDI) cung cấp dịch vụ lắp ráp, sửa chữa, bảo trì bảo dưỡng máy móc thiết bị công nghiệp cho công ty nước ngoài và thực hiện dự án tại Việt Nam (doanh nghiệp chế xuất).
Trong quá trình thực hiện dịch vụ, nếu phát sinh chi phí nguyên vật liệu và các chi phí khác liên quan tới việc lắp ráp, sửa chữa, bảo trì bảo dưỡng máy móc thiết bị công nghiệp thì sẽ do công ty chúng tôi cung cấp và tính vào giá thành của dịch vụ.
Chi phí nguyên vật liệu ở đây là bu lông, ốc vít, đai ốc, đồ gá gia công,… Như vậy công ty chúng tôi có phải mở tờ khai hải quan không?).
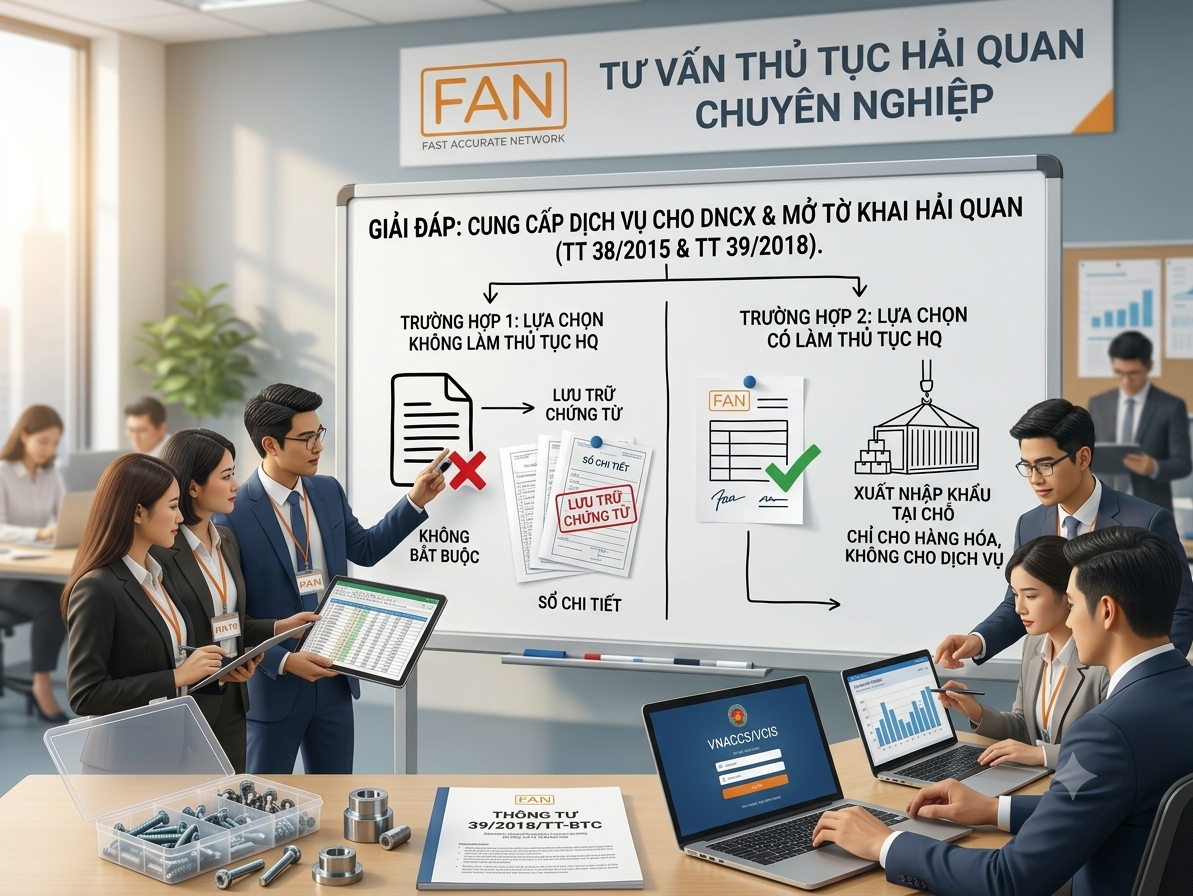
Chúng tôi được tư vấn là căn cứ theo điểm đ khoản 1 điều 74 Thông tư số 38/2015/TT-BTC ngày 25/3/2015 được sửa đổi, bổ sung tại khoản 50 Điều 1 Thông tư số 39/2018/TT-BTC ngày 20/4/2020 thì chúng tôi hiểu rằng: tất cả bu lông, ốc vít, đai ốc, đồ gá gia công,… đem vào để lắp ráp, bảo trì bảo dưỡng máy, công ty chúng tôi (đôi tác của doanh nghiệp chế xuất) sẽ được lựa chọn thực hiện hoặc không thực hiện mở tờ khai hải quan.
Nhưng đoàn thuế vào kiểm tra đã bác bỏ ý kiến căn cứ theo điểm đ khoản 1 điều 74 thông tư 38/2015/TT-BTC và hướng dẫn công ty chúng tôi căn cứ theo điều 86 của thông tư 38/2015/TT-BTC. Điều này có đúng hay không?“
Trả lời qua ý kiến đã trao đổi
– Căn cứ điểm đ khoản 1 Điều 74 Thông tư số 38/2015/TT-BTC ngày 25/3/2015 được sửa đổi, bổ sung tại khoản 50 Điều 1 Thông tư số 39/2018/TT-BTC ngày 20/4/2020 quy định:
“50. Điều 74 được sửa đổi, bổ sung như sau:
“Điều 74. Quy định chung đối với hàng hóa xuất khẩu, nhập khẩu của DNCX
1. Hàng hóa nhập khẩu phục vụ hoạt động sản xuất sản phẩm xuất khẩu của DNCX phải thực hiện thủ tục hải quan theo quy định và sử dụng đúng với mục đích sản xuất, trừ các trường hợp sau DNCX và đối tác của DNCX được lựa chọn thực hiện hoặc không thực hiện thủ tục hải quan:
đ) Hàng hóa đưa vào, đưa ra DNCX để bảo hành, sửa chữa hoặc thực hiện một số công đoạn trong hoạt động sản xuất như: kiểm tra, phân loại, đóng gói, đóng gói lại.
Trường hợp không làm thủ tục hải quan, DNCX lập và lưu trữ chứng từ, sổ chi tiết việc theo dõi hàng hóa đưa vào, đưa ra theo các quy định của Bộ Tài chính về mua bán hàng hóa, chế độ kế toán, kiểm toán, trong đó xác định rõ mục đích, nguồn hàng hóa”.
– Căn cứ khoản 1 Điều 86 Thông tư 38/2015/TT-BTC ngày 25/3/2015 của Bộ Tài chính quy định:
“Điều 86. Thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu tại chỗ
1. Hàng hóa xuất khẩu, nhập khẩu tại chỗ gồm:
a) Sản phẩm gia công; máy móc, thiết bị thuê hoặc mượn; nguyên liệu, vật tư dư thừa; phế liệu, phế phẩm thuộc hợp đồng gia công theo quy định tại khoản 3 Điều 32 Nghị định số 187/2013/NĐ-CP (lưu ý: Nghị định trên được thay thế bởi Nghị định 69/2018/NĐ-CP ngày 15/5/2018) ;
b) Hàng hóa mua bán giữa doanh nghiệp nội địa với doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan;
c) Hàng hóa mua bán giữa doanh nghiệp Việt Nam với tổ chức, cá nhân nước ngoài không có hiện diện tại Việt Nam và được thương nhân nước ngoài chỉ định giao, nhận hàng hóa với doanh nghiệp khác tại Việt Nam”.
Trường hợp lựa chọn làm thủ tục hải quan, DNCX và đối tác sẽ thực hiện thủ tục hải quan xuất nhập khẩu tại chỗ theo Điều 86 Thông tư 38/2015/TT-BTC. Trường hợp lựa chọn không làm thủ tục hải quan thì cả DNCX và đối tác của DNCX đều không thực hiện thủ tục hải quan. Khi đó, cả 02 bên đều phải lập và lưu trữ chứng từ, sổ chi tiết việc theo dõi hàng hóa đưa vào, đưa ra theo các quy định của Bộ Tài chính về mua bán hàng hóa, chế độ kế toán, kiểm toán, trong đó xác định rõ mục đích, nguồn hàng hóa.
Công ty lưu ý, theo Luật Hải quan số 54/2014/QH13 ngày 23/06/2018 thì:
– Tại Điều 1 và Điều 2 quy định: Đối tượng làm thủ tục hải quan là hàng hóa xuất khẩu, nhập khẩu, quá cảnh và phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh của tổ chức, cá nhân trong nước và nước ngoài trong lãnh thổ hải quan Việt Nam;
– Khoản 6 Điều 4 giải thích: “Trong Luật này, các từ ngữ dưới đây được hiểu như sau:…6. Hàng hóa bao gồm động sản có tên gọi và mã số theo Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam được xuất khẩu, nhập khẩu, quá cảnh hoặc được lưu giữ trong địa bàn hoạt động hải quan”.
Như vậy, chỉ trong trường hợp DNCX và đối tác lựa chọn làm thủ tục hải quan, thì DN mới phải làm thủ tục hải quan, đăng ký tờ khai hải quan theo Điều 86 và chỉ đăng ký đối với phần hàng hóa.
Đề nghị công ty tham khảo quy định trên thực hiện. Trường hợp phát sinh vướng mắc, đề nghị công ty liên hệ trực tiếp Chi cục Hải quan nơi đăng ký tờ khai để được hướng dẫn cụ thể.
Nguồn: CỤC HẢI QUAN TỈNH ĐỒNG NAI
Quy Trình Khai Báo Hải Quan Cho DN Chế Xuất
Quy trình khai báo hải quan cho DNCX được thực hiện theo một trình tự chặt chẽ, bao gồm các bước cụ thể sau:
Chuẩn bị hồ sơ và chứng từ:
- Kiểm tra tính đầy đủ và hợp lệ của chứng từ
- Rà soát các điều kiện về chính sách mặt hàng
- Xác định chính xác mã HS code và thuế suất
Thực hiện khai báo trên hệ thống VNACCS/VCIS:
- Nhập thông tin chi tiết về lô hàng
- Khai báo các chỉ tiêu theo yêu cầu của hải quan
- Đính kèm các chứng từ điện tử liên quan
Theo dõi phản hồi từ cơ quan hải quan:
- Kiểm tra thông tin phản hồi từ hệ thống
- Xử lý kịp thời các yêu cầu bổ sung hoặc giải trình
- Điều chỉnh tờ khai nếu cần thiết
Nếu như bạn là người mới, chưa có nhiều kinh nghiệm về việc xuất nhập khẩu tại chỗ vào khu chế xuất thì việc xuất nhập khẩu hàng hoá còn khó khăn hơn rất nhiều. Do đó bạn nên sử dụng dịch vụ hải quan của Fan Logistics chúng tôi sẽ giúp bạn tiết kiệm công sức, thời gian, chi phí khi có nhu cầu nhập khẩu nguyên vật liệu. Dịch vụ xuất nhập khẩu tại chỗ trọn gói là một trong những thế mạnh của Fan Logistics, chúng tôi tự tin mang đến cho bạn dịch vụ chất lượng và tận tâm nhất. Nếu bạn cần đến dịch vụ hải quan uy tín giá tốt hãy liên hệ với Fan Logistics qua hotline: 0937.96.61.61 để nhận được tư vấn cụ thể hơn nhé.
CÔNG TY TNHH THƯƠNG MẠI FAN VN
Địa chỉ: 173 đường số 3, KDC Hố Nai, Phường Hố Nai, Thành Phố Đồng Nai, Việt Nam
Email: info@fanlogistic.vn
ĐT: 02516 270 269 – 0937.96.61.61
Dịch vụ của chúng tôi: